Звіт про прибутки та збитки (P&L) — що це, як скласти та аналізувати
Пояснюємо, що таке звіт про прибутки та збитки, чим він відрізняється від Cash Flow і чому прибуток не дорівнює залишку грошей на рахунку. Розбираємо структуру P&L від доходу до чистого прибутку, показуємо розрахунок на прикладі сервісної компанії та як зібрати перший звіт.
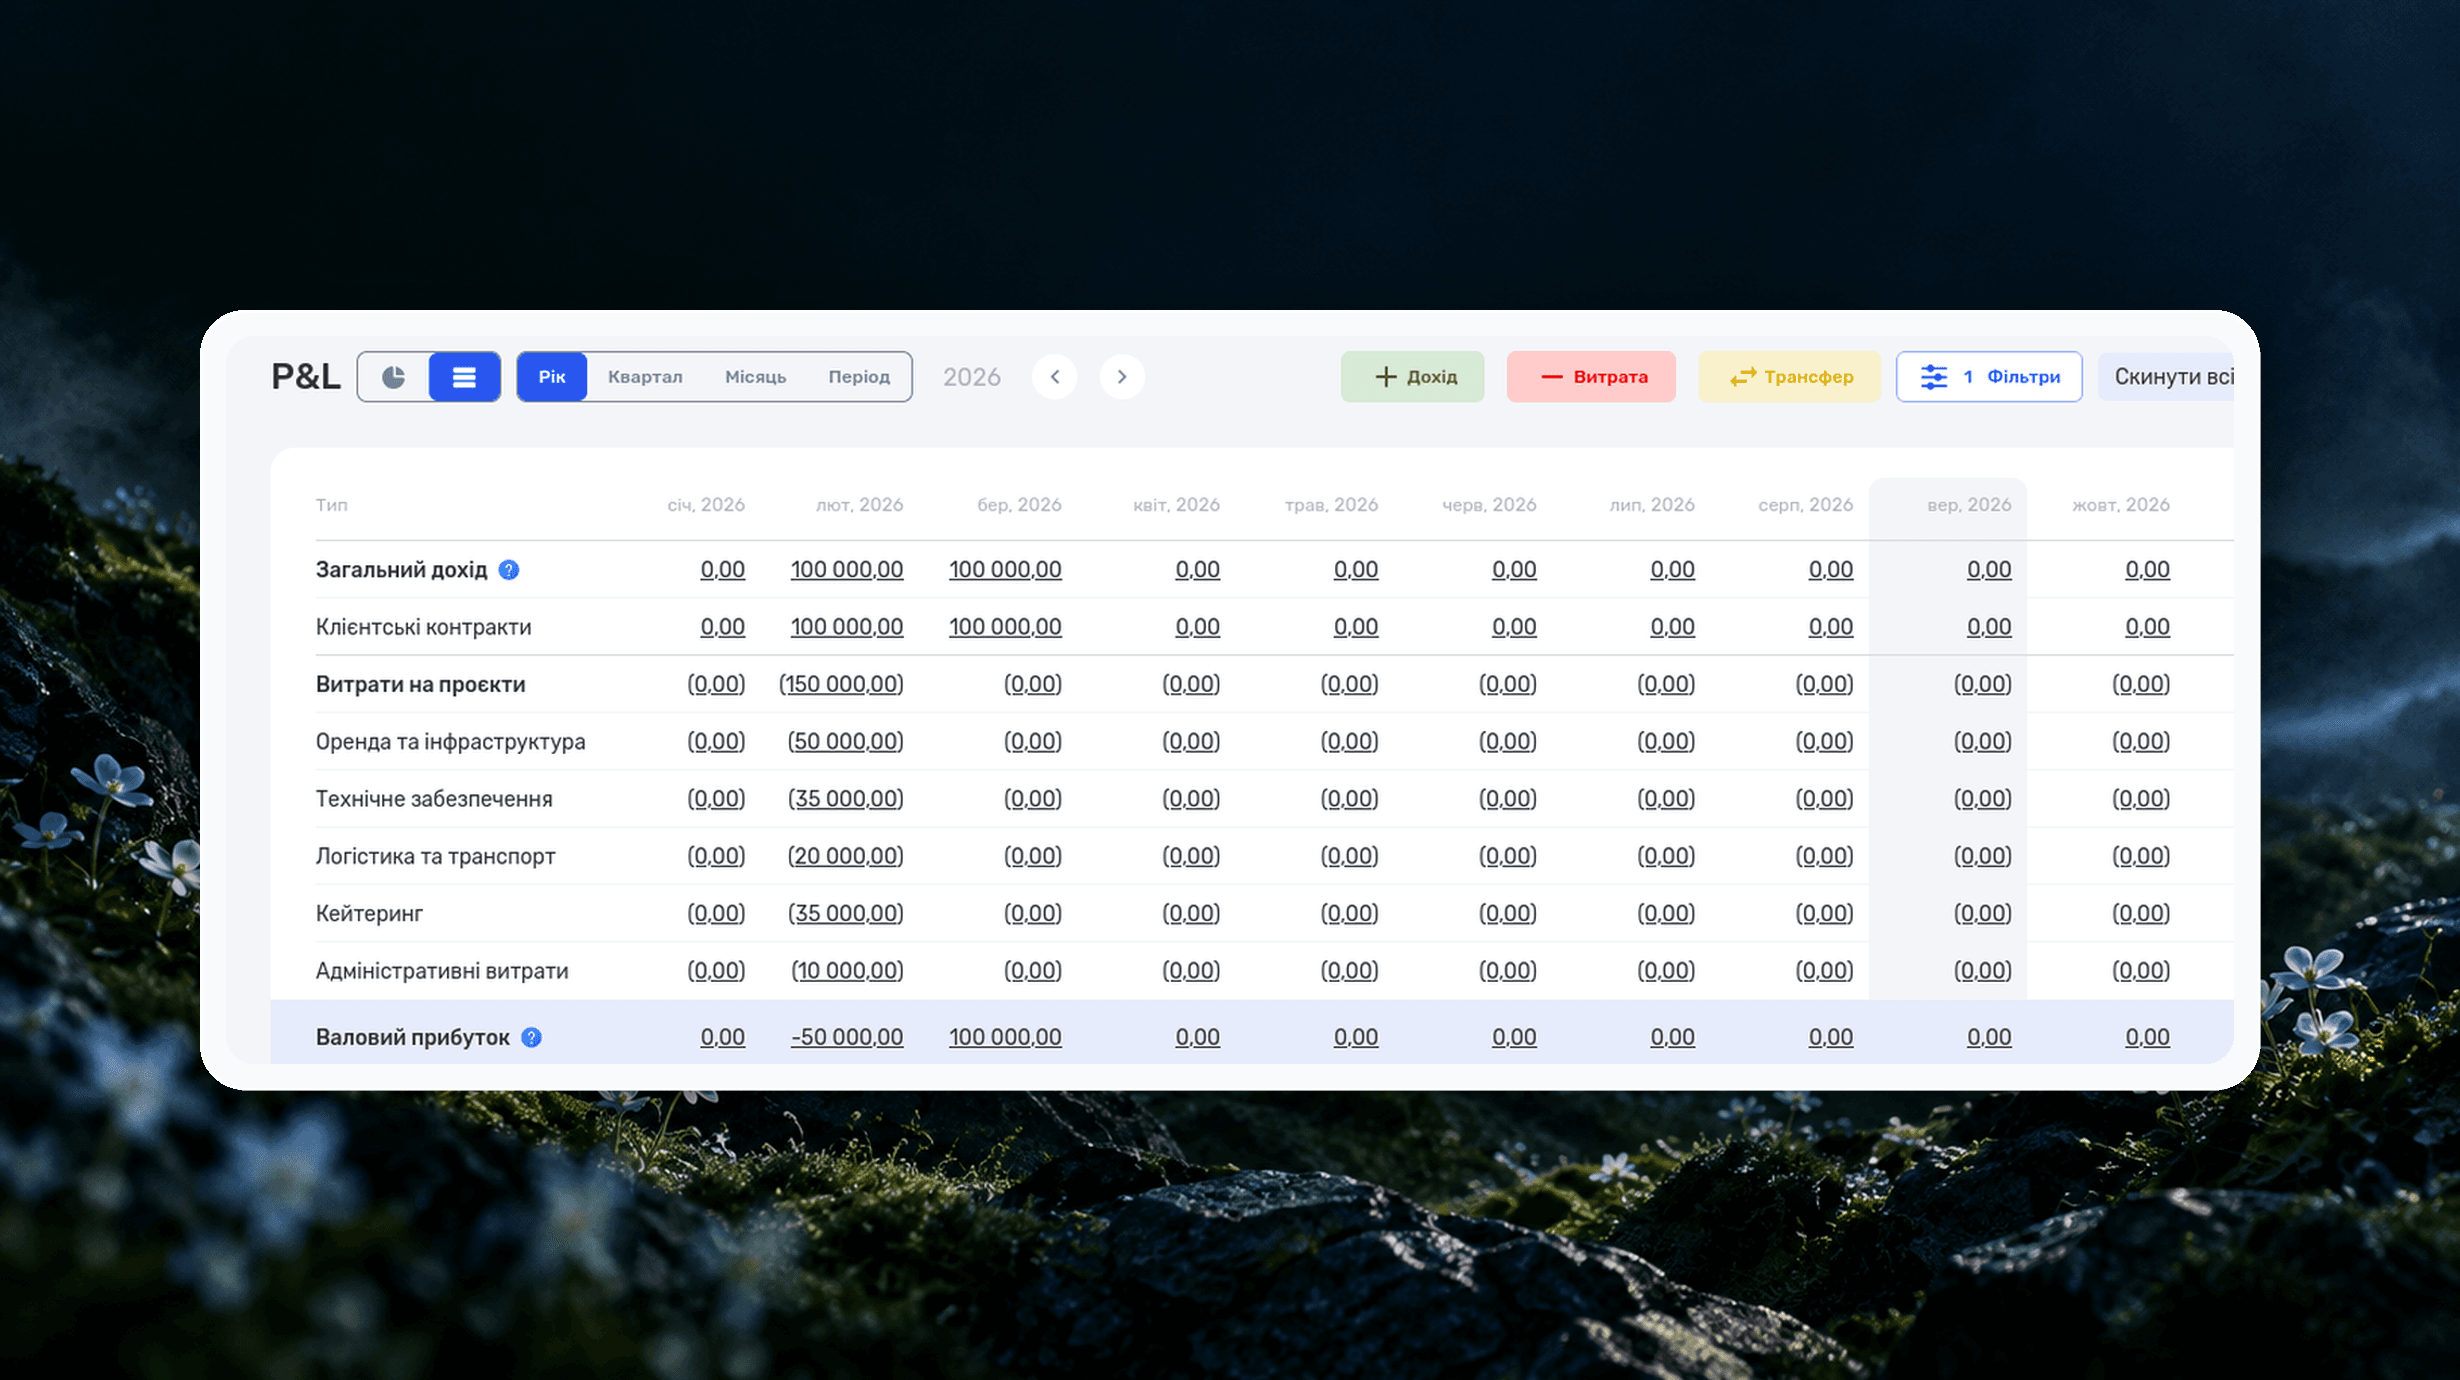
Звіт про прибутки та збитки показує, скільки компанія заробила за місяць, квартал або рік і які витрати вплинули на цей результат. Його ще називають P&L — від англійського Profit and Loss. Також можна зустріти написання PNL-звіт. За цим звітом власник може перевірити, чи окупається робота команди, скільки коштує утримання компанії та що залишається після всіх витрат.
Потреба в такому звіті часто з’являється, коли роботи стає більше, а заробіток майже не змінюється. Студія бере нові проєкти, клієнти оплачують рахунки, керівник залучає підрядників. Начебто компанія зростає. Але частину бюджету забирають доробки, для термінових завдань потрібні дорожчі виконавці, додаються витрати на сервіси й рекламу. Наприкінці місяця з’ясовується, що прибутку навіть менше, ніж раніше.
Розберемо таку ситуацію на прикладі студії: подивимося, як влаштований P&L, порахуємо результат за два місяці й знайдемо причини змін. Потім покажемо, як внести ці доходи та витрати в if.team і перевірити готовий звіт.
Зміст
Що таке P&L і що він показує
У P&L доходи й витрати збирають за один період і рахують різницю. Додатний результат означає прибуток, від’ємний — збиток. Поділ витрат на групи допомагає зрозуміти, як утворився цей результат.
Тут ми розглядаємо управлінський звіт для власника й керівників сервісного бізнесу. Його деталізацію можна пристосувати до роботи компанії: окремо показувати послуги, витрати на команду, підрядників або напрями бізнесу. Для офіційної фінансової звітності діють свої вимоги до складу та оформлення.
Як побачити, на що йде дохід компанії
Однієї суми прибутку недостатньо, щоб зрозуміти, що відбувається в бізнесі. Дві компанії можуть заробити однакові 80 000 грн, але прийти до цього по-різному. В однієї замовлення приносять хороший дохід, проте дорого обходиться утримання офісу. В іншої загальні витрати невеликі, зате майже весь бюджет проєктів іде на їх виконання.
Тому в P&L витрати поділяють на групи. Спочатку від доходу віднімають собівартість послуг і дивляться, скільки залишилося після роботи над замовленнями. Далі враховують витрати на компанію загалом, інші доходи, витрати й податки. Так видно, які саме суми зменшили підсумковий прибуток.
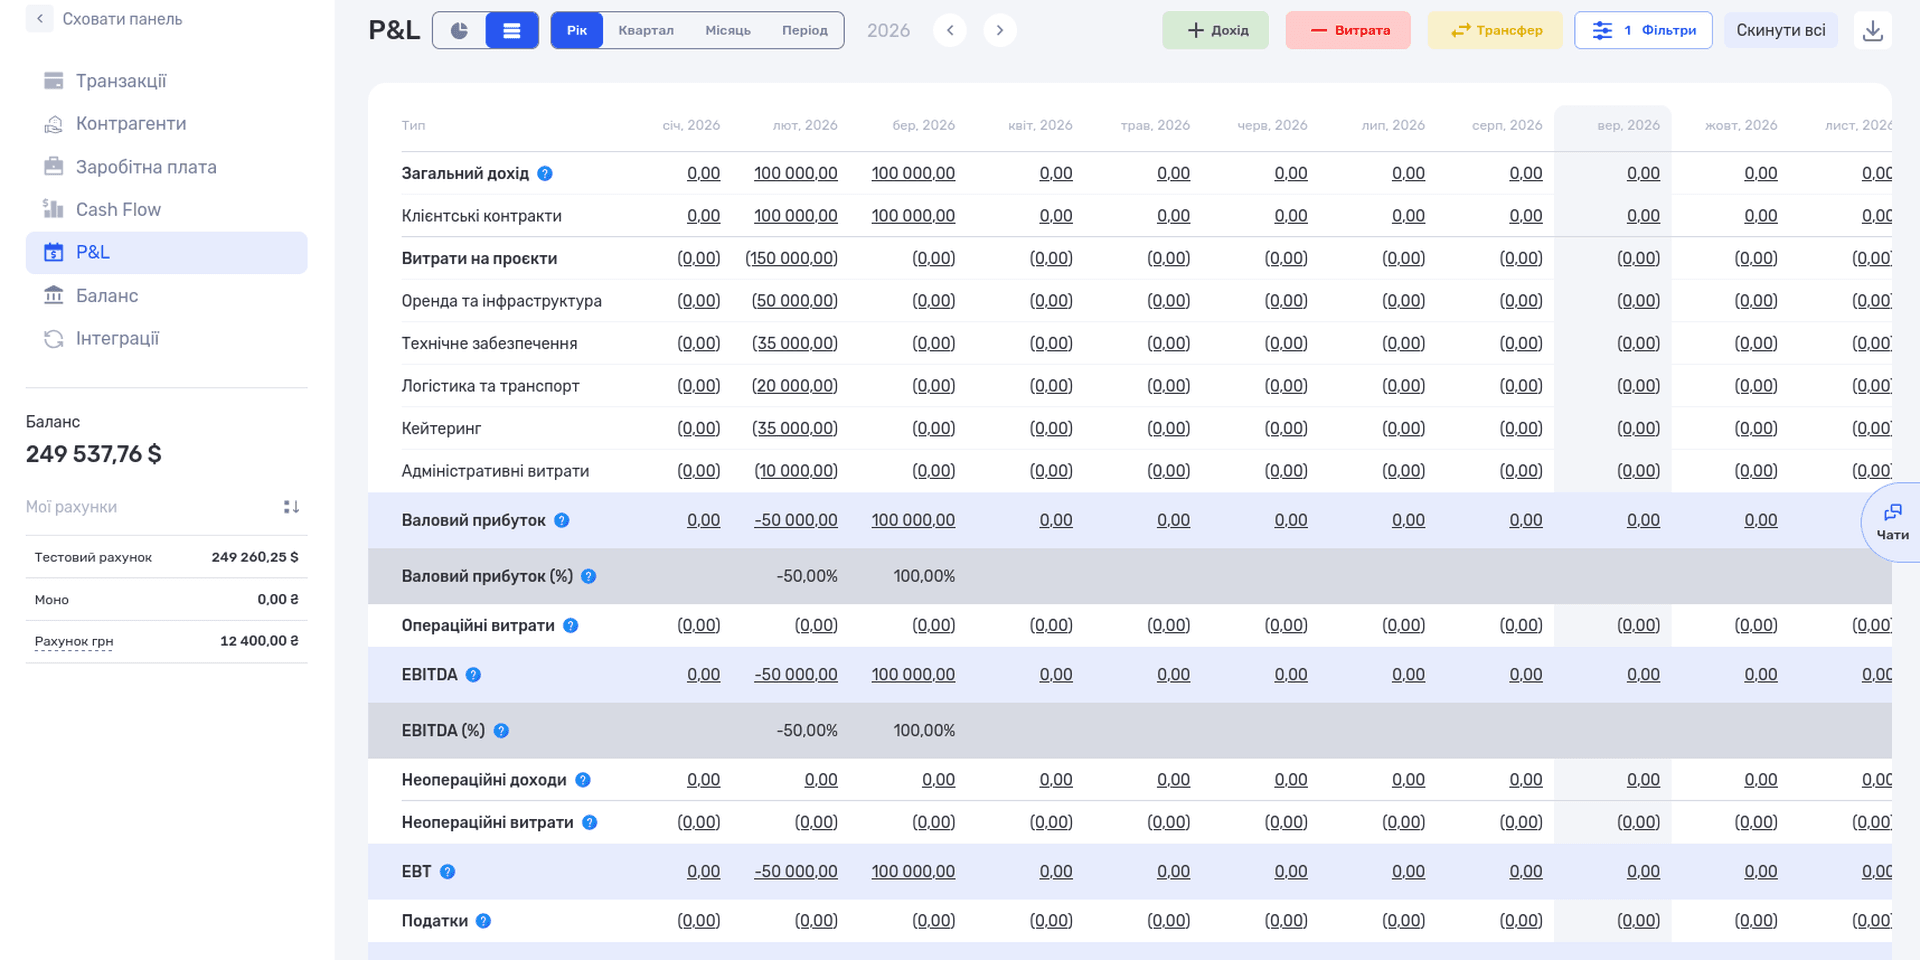
У P&L видно, як доходи та різні групи витрат формують прибуток компанії.
Коли поруч стоять дані за кілька місяців, можна помітити зміни, які губляться в загальному обороті. Наприклад, замовлень побільшало, але для кожного з них доводиться купувати більше годин підрядників. Дохід зростає, а частка, яка залишається компанії після виконання роботи, поступово зменшується.
На які запитання відповідає звіт про прибутки та збитки
За P&L власник може перевірити, чи вистачає заробітку від проєктів на зарплати адміністративної команди, оренду й інші щомісячні витрати. Якщо компанія планує найм, звіт допоможе оцінити її поточний результат. Якщо прибуток знижується — покаже, які групи витрат змінилися найбільше.
Далі потрібні подробиці. Припустімо, у звіті видно, що витрати на підрядників зросли на третину. Причиною могли бути нові замовлення, складніші роботи або доробки, яких не врахували в ціні. Щоб розібратися, керівник відкриває витрати за проєктами, перевіряє завдання й домовленості з клієнтами.
При цьому місяці не обов’язково мають бути однаковими. Студія може найняти людину до початку великого замовлення або оплатити запуск нового напряму. Такі зміни варто пояснювати поруч із цифрами, щоб наступного місяця не згадувати заново, чому витрати виросли.
Чому прибуток не дорівнює залишку грошей на рахунку
За банківською випискою легко перевірити, скільки грошей надійшло й було виплачено. Складніше зрозуміти, до якої роботи належать ці платежі. Клієнт міг розрахуватися за минулий місяць або внести аванс за наступний. Власник міг додати свої гроші, щоб компанія вчасно виплатила зарплату.
Усі ці операції змінюють залишок на рахунку. Щоб порахувати прибуток, потрібно розібратися, що стоїть за кожною з них.
Коли роботу вже виконали, а гроші ще не отримали
Для прикладу візьмемо умовну студію «Контур». Наприкінці вересня вона завершила дизайн сайту за 180 000 грн. Клієнт прийняв роботу, студія виконала все, про що домовилися в цьому замовленні. Оплата надійшла 10 жовтня.
Дохід від сайту належить вересню: саме тоді студія виконала роботу. У жовтні клієнт погасив борг за неї. Якщо записати дохід ще й у жовтневий P&L, у звітах з’являться 360 000 грн замість зароблених 180 000 грн.
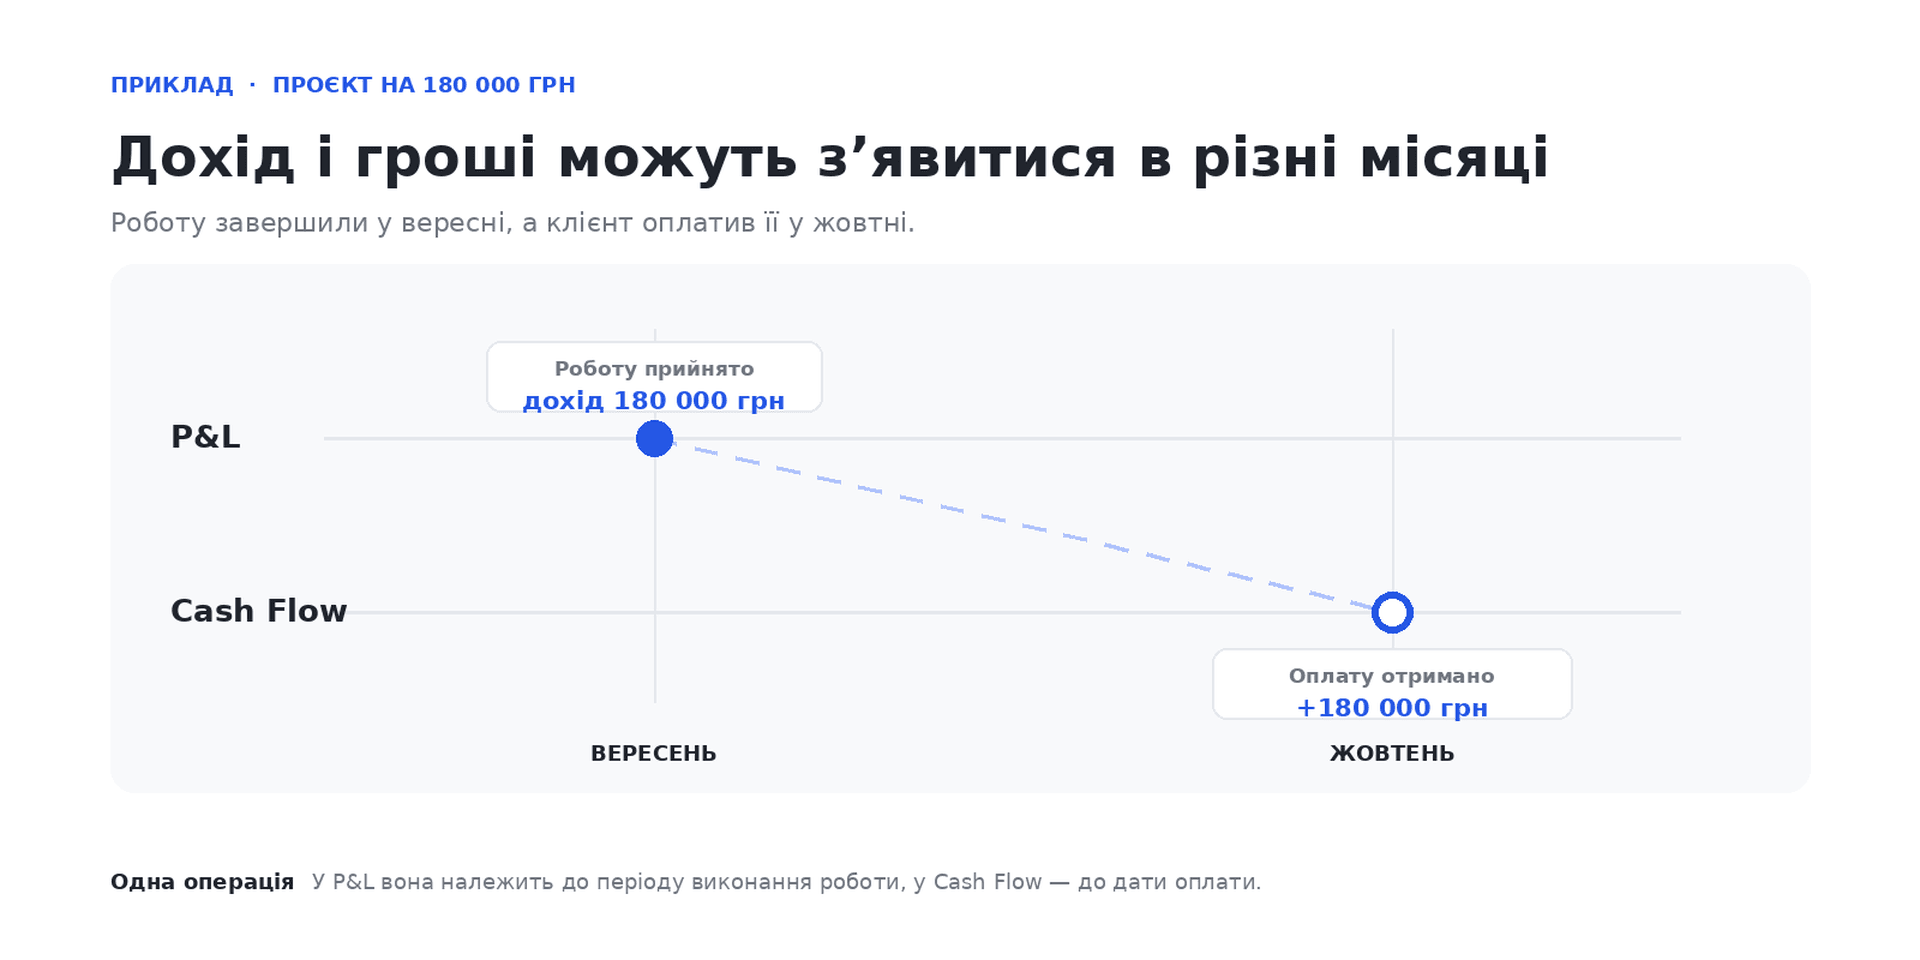
Дохід від проєкту належить вересню, хоча клієнт оплатив роботу в жовтні.
Із передоплатою ситуація зворотна. Клієнт може заплатити в серпні, хоча роботу студія виконає у вересні. Гроші вже на рахунку, але команда ще має виконати замовлення. За умовами цього прикладу дохід віднесемо до вересня, коли клієнт отримає й прийме готовий результат.
Для довгих проєктів дохід іноді визнають частинами в міру виконання робіт. Це залежить від договору, характеру послуг і правил обліку компанії. Тому дату остаточної здачі всього проєкту не варто автоматично використовувати для будь-якого замовлення.
До якого місяця віднести витрати
Тепер припустімо, що над вересневим сайтом працював підрядник. Він виконав свою частину роботи у вересні, а студія заплатила йому в жовтні. Ця витрата теж належить до вересневого результату. Якщо залишити її на жовтень, у вересні буде дохід від сайту без частини витрат на нього.
Місяць або інший проміжок часу, до якого належить дохід чи витрата, називають періодом визнання. Для зарплати це може бути місяць роботи співробітника, для оренди — місяць користування приміщенням. Дата оплати при цьому зберігається окремо: вона потрібна, щоб контролювати розрахунки.
Вибираючи період, спирайтеся на документи й те, що фактично відбулося. Наприклад, на прийняту роботу підрядника або розрахунок зарплати. Так у звіті за місяць зберуться пов’язані з ним доходи та витрати, навіть якщо гроші рухалися в інші дні.
Чим P&L відрізняється від Cash Flow
Для контролю грошей використовують Cash Flow — звіт про рух коштів. Він покаже жовтневу оплату сайту в жовтні. P&L покаже дохід від тієї самої роботи у вересні. Різницю між прибутком і рухом грошей також пояснює посібник SEC із читання фінансової звітності.
Обидва звіти потрібні, коли власник вирішує, чи може компанія дозволити собі нову витрату. У P&L може бути хороший прибуток, але якщо клієнти ще не розрахувалися, грошей на найближчу зарплату бракуватиме. Тоді потрібно перевірити строки надходжень і виплат.
Такий підхід використовує й концертна агенція BigShow: команда веде економіку концертів, а для аналізу фінансів компанії працює з Cash Flow та P&L. У кейсі BigShow показуємо, як це організовано в if.team.
Структура P&L: як із доходу формується чистий прибуток
Зміст звіту про прибутки та збитки залежить від того, на чому заробляє компанія. У дизайн-студії значну частину собівартості може становити робота людей. В івент-агенції до неї додадуться оренда обладнання, матеріали й послуги для заходів. Тому детальні статті відрізнятимуться.
Розібратися з ними простіше, якщо спочатку побачити весь розрахунок. З доходу послідовно віднімають різні групи витрат і після кожної з них отримують проміжний результат. Нижче пройдемо цей шлях на цифрах нашої студії.
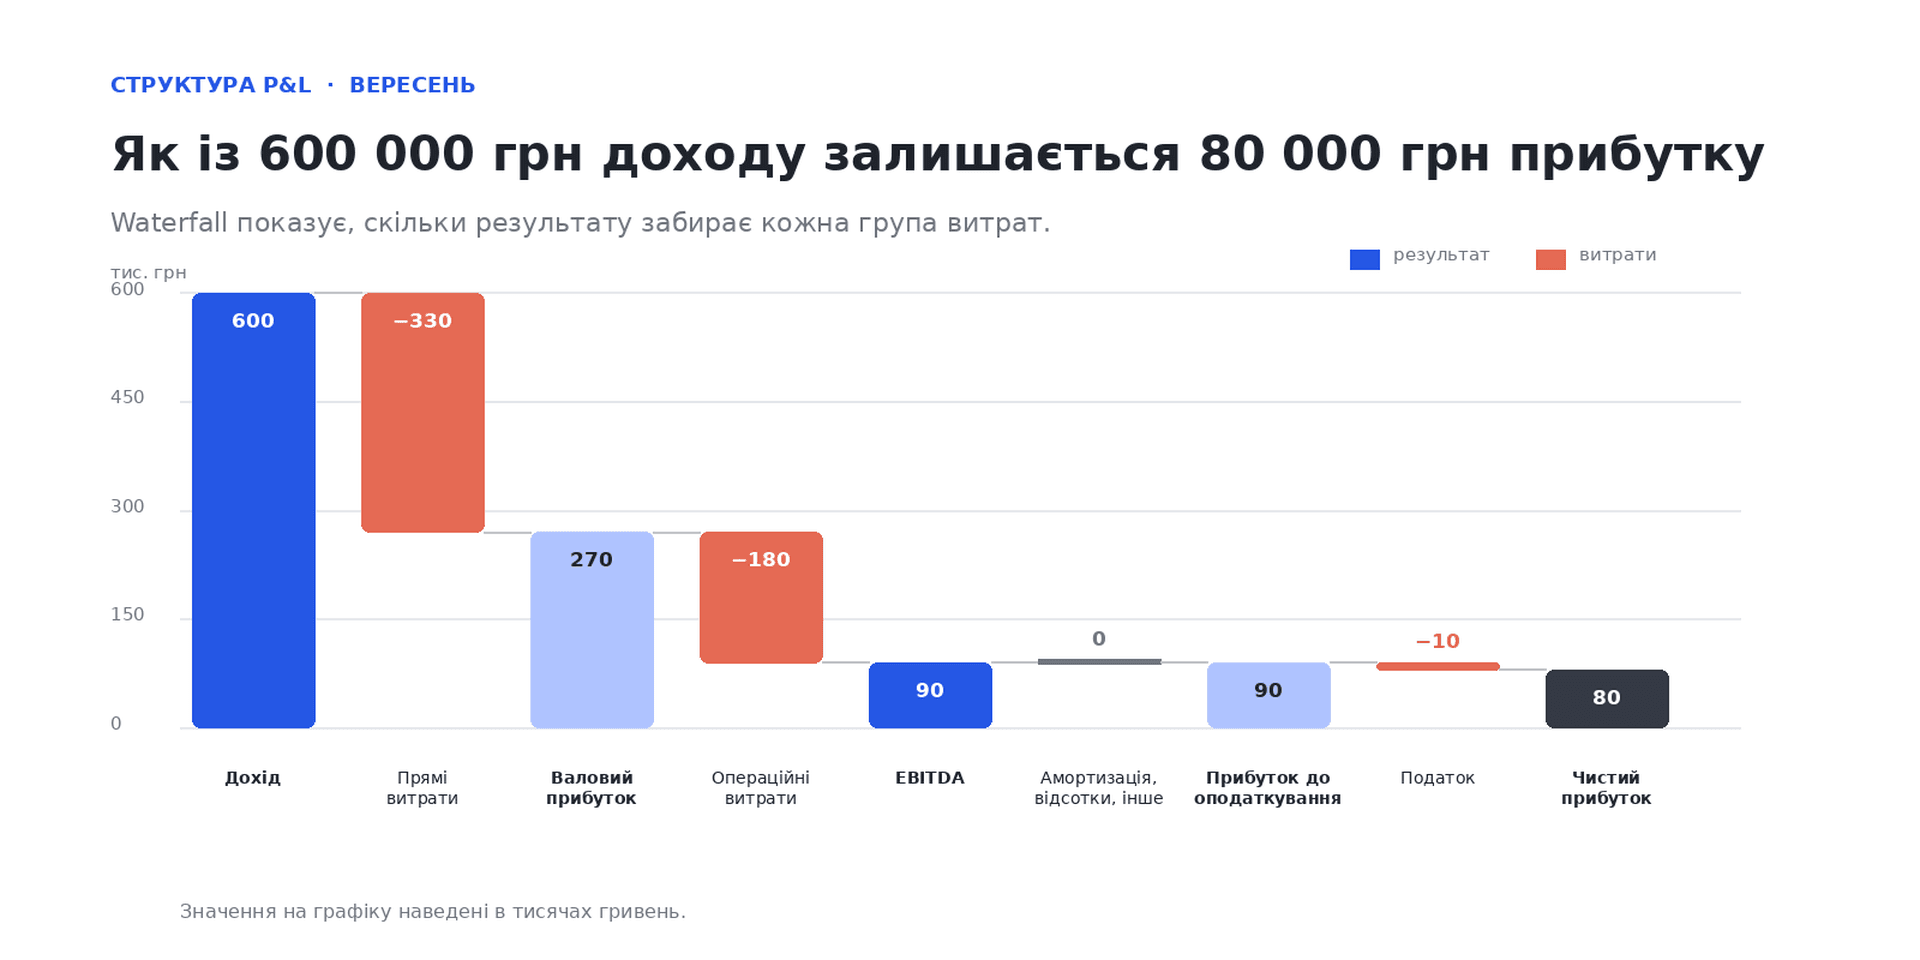
Кожен проміжний показник допомагає зрозуміти, які витрати вплинули на результат.
Кожен проміжний показник відповідає на своє питання. Валовий прибуток показує результат після виконання замовлень, а чистий — після всіх витрат і податків. Розглянемо їх по черзі.
Дохід від основної діяльності
Студія заробляє на дизайні сайтів, айдентиці та супроводі клієнтів. У P&L за місяць потрапляє дохід від послуг, які за правилами обліку належать до цього місяця. Наприклад, 180 000 грн за прийнятий у вересні сайт. Договір на новий сайт, до якого команда ще не приступила, поки залишиться майбутнім замовленням.
Послуги можна показувати окремими рядками. Тоді власник побачить, що принесло зростання: постійний супровід клієнтів, більше невеликих замовлень або один великий проєкт. Це також допоможе планувати наступні місяці. Разове замовлення не гарантує, що компанія отримає такий самий дохід знову.
Прямі витрати на виконання проєктів
Щоб заробити на замовленні, студія витрачає час команди, наймає підрядників, іноді купує матеріали чи окремі ліцензії. Витрати, які можна пов’язати з виконанням конкретної роботи, відносять до її собівартості. У нашій моделі це робота проєктної команди й підрядників.
Важливо розуміти, для чого саме купили послугу. Якщо дизайнер готує макети для клієнтського сайту, його робота входить до витрат проєкту. Якщо він робить рекламні банери для самої студії, це вже витрати на її просування. Виконавець і назва послуги можуть бути однаковими, але призначення роботи різне.
Валовий прибуток і валова маржа
Коли від доходу відняли собівартість послуг, отримали валовий прибуток. Із цієї суми компанія ще має покрити адміністративну роботу, офіс, рекламу та інші витрати.
Валовий прибуток = дохід − собівартість послуг.
У вересні студія заробила 600 000 грн доходу й витратила на виконання проєктів 330 000 грн. Залишилося 270 000 грн валового прибутку. Щоб зрозуміти, яку частку доходу вдалося зберегти після роботи над замовленнями, порахуємо валову маржу:
Валова маржа = валовий прибуток ÷ дохід × 100%.
270 000 ÷ 600 000 × 100% = 45%. Тобто з кожної гривні доходу після прямих витрат у студії залишається 45 копійок. Якщо наступного місяця дохід виросте, а маржа впаде до 35%, варто перевірити собівартість: на виконання роботи йтиме більша частина заробленого.
Операційні витрати та EBITDA
Після виконання замовлень у компанії залишаються витрати на щоденну роботу. Потрібно платити адміністративній команді, орендувати офіс, користуватися спільними сервісами та знаходити нових клієнтів. У нашому звіті ці суми зібрані в операційних витратах, окремо від собівартості проєктів.
У вересні вони становили 180 000 грн. Віднімаємо їх від 270 000 грн валового прибутку — залишається 90 000 грн. У спрощеному прикладі студії це EBITDA: результат до врахування відсотків, податку на прибуток та амортизації.
Амортизація потрібна, коли вартість активу розподіляють на час його використання. Наприклад, компанія купила обладнання, яким користуватиметься кілька років. За такого обліку витрати з’являтимуться поступово протягом цих років. EBITDA їх не враховує, а операційний прибуток — враховує. Тому в компанії з амортизацією ці два показники відрізнятимуться.
EBITDA зручно використовувати для порівняння результатів роботи, але гроші на рахунку потрібно перевіряти окремо. Навіть за додатної EBITDA компанія може чекати на оплату клієнта або мати велику виплату за кредитом.
Інші доходи, витрати й податки
Крім послуг, у компанії можуть бути інші джерела доходів і витрат: відсотки за депозитом, відсотки за кредитом або курсові різниці. Якщо показувати їх окремо, буде легше оцінити, скільки принесла саме робота з клієнтами.
Наприклад, студія продала старе обладнання. Гроші надійшли, але продаж не говорить про успіх клієнтських проєктів. До того ж прибуток від такої операції залежить від облікової вартості обладнання. Якщо просто додати весь отриманий платіж до прибутку, результат буде неточним.
Після врахування амортизації, фінансових та інших статей отримуємо прибуток до оподаткування — EBT. У нашому прикладі всі ці додаткові статті дорівнюють нулю, тому EBT залишається 90 000 грн. Далі від нього віднімаємо податок на прибуток.
Інші податки можуть входити до собівартості або операційних витрат. Їхнє місце у звіті залежить від того, за що компанія їх сплачує. Тому всі податкові платежі не варто автоматично збирати в один рядок наприкінці P&L.
Чистий прибуток і чиста рентабельність
Коли врахували всі доходи, витрати й податки, отримали чистий прибуток. Для вересня візьмемо умовні 10 000 грн податків: після них із 90 000 грн залишається 80 000 грн. Це підсумок роботи студії за місяць у нашому прикладі.
Його теж можна виразити як частку доходу:
Чиста рентабельність = чистий прибуток ÷ дохід × 100%.
80 000 ÷ 600 000 × 100% ≈ 13,3%. Показник означає, що з кожної гривні доходу компанія отримала приблизно 13 копійок чистого прибутку.
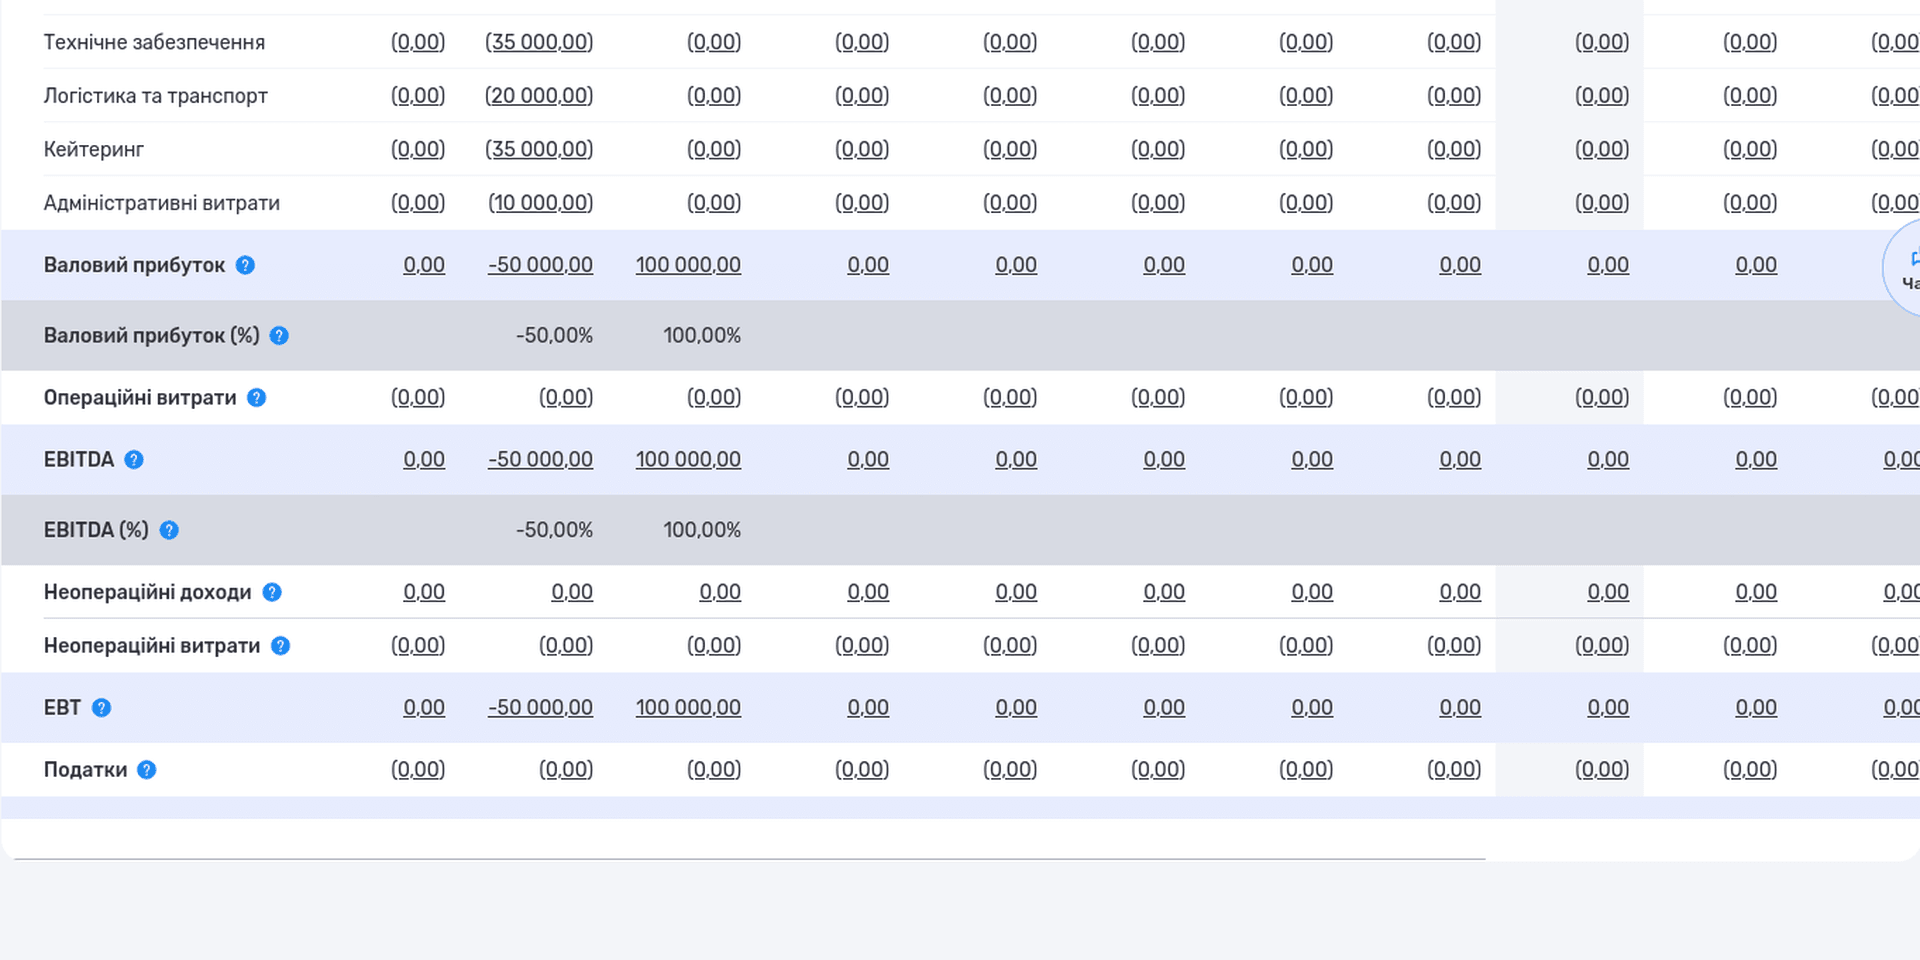
Суми показують розмір прибутку, відсотки — його частку в доході компанії.
Щоб оцінити ці 13,3%, потрібне порівняння. Який результат був раніше? Яку рентабельність закладали в план? Чи вистачає отриманої суми для цілей компанії? Один відсоток без цих подробиць мало про що говорить.
Дивіться й на суму прибутку. Висока рентабельність невеликого обсягу замовлень може давати менше грошей, ніж помірна рентабельність стабільного потоку робіт. Власнику потрібні обидва показники, щоб оцінити заробіток і витрачені на нього ресурси.
Дивіденди та поповнення капіталу
Після розрахунку прибутку власник може вирішити виплатити собі його частину. Це розподіл уже заробленого. Виплата дивідендів не збільшує собівартість сайту й не змінює того, скільки студія заробила на послугах.
Так само окремо враховують гроші, які власник вклав у компанію. Внесок може допомогти покрити поточні виплати, але доходом від клієнтів він не стає. Якщо змішати ці операції, збитковий місяць може виглядати прибутковим лише завдяки поповненню рахунку.
У таблиці if.team для дивідендів і докапіталізації є окремі рядки після чистого прибутку. Вони враховуються в додатковому показнику «Фінансовий результат». Під час аналізу звертайте увагу на назву рядка: цей показник відрізняється від чистого прибутку, а фактичні залишки грошей потрібно дивитися на рахунках. Докладніше про склад таблиці — у документації P&L.
Звіт про прибутки та збитки: приклад сервісної компанії
Тепер зберемо показники студії «Контур» в один звіт і порівняємо два місяці. Компанія, назви проєктів і всі суми вигадані для пояснення. Це не фінансові дані клієнтів if.team.
На чому студія заробила у вересні
У серпні дохід студії становив 500 000 грн, у вересні — 600 000 грн. Вереснева сума складається з трьох проєктів: «Сайт» — 180 000 грн, «Айдентика» — 240 000 грн і «Супровід» — 180 000 грн. Усі ці послуги виконані у вересні та за умовами прикладу належать до доходу цього місяця.
За сайт клієнт заплатив у жовтні, як ми вже розібрали вище. На вересневий P&L це не впливає. Усі суми наведені без ПДВ; амортизації, відсотків та інших додаткових доходів чи витрат у студії в цьому прикладі немає. Податки залишаємо умовною заданою сумою, щоб зосередитися на розрахунку прибутку.
На виконання проєктів у вересні пішло 330 000 грн: 210 000 грн коштувала робота команди, ще 120 000 грн — послуги підрядників. Частину цих операцій далі внесемо в if.team. Вони вже входять у загальні суми, тож вдруге додавати їх до звіту не потрібно.
Як порахувати прибуток за два місяці
У таблиці звичайні рядки показують доходи та окремі витрати, а виділені — підсумки й показники прибутковості. Наприклад, робота команди та послуги підрядників разом утворюють прямі витрати. Підсумковий рядок не є ще однією витратою.
Пройдемо вересневий розрахунок. Із 600 000 грн доходу віднімаємо 330 000 грн прямих витрат — отримуємо 270 000 грн валового прибутку. Потім віднімаємо 180 000 грн на роботу компанії загалом — залишається 90 000 грн EBITDA. Додаткових коригувань у прикладі немає, тому прибуток до оподаткування такий самий. Після заданих 10 000 грн податків чистий прибуток становить 80 000 грн.
Чому дохід зріс, а прибуток зменшився
Дохід студії зріс на 20%, а прямі витрати — на 32%. Із додаткових 100 000 грн доходу після роботи команди й підрядників залишилося лише 20 000 грн. Водночас на утримання компанії та маркетинг пішло на 30 000 грн більше. Тому чистий прибуток зменшився на 10 000 грн.
Спочатку керівнику варто розібрати витрати на проєкти. Чи змінилися ставки виконавців? Чи знадобилося більше годин, ніж планували? Чи всі додаткові роботи включили в рахунок клієнту? Відповіді допоможуть зрозуміти, що сталося з валовою маржею.
Потім можна перейти до операційних витрат. У таблиці видно, що маркетинг зріс із 30 000 до 50 000 грн. Скорочувати його лише через цю різницю зарано: можливо, у вересні студія запустила кампанію, замовлення від якої очікує в наступні місяці. Потрібно перевірити, на що витратили гроші, які заявки отримали й чи відповідає це плану.
Після такого розбору власник уже має конкретні завдання. Наприклад, переглянути оцінку доробок і перевірити результати реклами. Щоб повторювати цей аналіз щомісяця, залишилося налагодити збір даних.
Які дані потрібні, щоб скласти P&L
Звіт про прибутки та збитки залежить від того, наскільки повно компанія збирає дані. Якщо забути про рахунок підрядника, прибуток буде завищений. Якщо той самий рахунок записати двічі — занижений. Тому перед першим звітом потрібно домовитися, хто вносить операції, як вибирає категорії та коли перевіряє місяць.
Зберіть доходи й витрати за потрібний місяць
Для кожної операції потрібно знати суму, за що вона виникла і до якого періоду належить. Якщо хочете аналізувати окремі замовлення, додайте проєкт і, за потреби, етап роботи. Дату та стан оплати зберігайте окремо, щоб бачити, з ким уже розрахувалися, а хто ще очікує грошей.
Усі витрати за місяць рідко з’являються в один день. Зарплату рахують після завершення місяця, рахунок за послуги може надійти пізніше, а менеджер — не одразу передати дані про прийняту роботу. Тому домовтеся про строк, до якого команда подає інформацію, і перевіряйте звіт після її збору.
Окремо відрізняйте вже виконану роботу від майбутньої. Якщо підрядник завершив вересневе завдання, його витрата належить вересню, навіть коли оплата ще попереду. Якщо він лише має почати роботу в жовтні, це поки планова витрата. Без такого розмежування фактичний P&L змішається з прогнозом.
Домовтеся, куди записувати кожен вид витрат
Для початку достатньо категорій, за якими власник справді хоче стежити. У нашої студії це робота проєктної команди, підрядники, адміністративна команда, оренда й сервіси, маркетинг та інші витрати. Якщо згодом знадобиться окремо аналізувати рекламні канали, маркетинг можна поділити докладніше.
Для повторюваних операцій запишіть прості правила. Наприклад, робота підрядника для клієнта належить до витрат проєкту, а послуги для власної реклами — до маркетингу. Тоді різні співробітники не розноситимуть однакові платежі по різних рядках.
Банківський імпорт зменшує ручну роботу, але після нього все одно потрібно перевірити облікові дані. Банк знає, коли й кому переказали гроші. Команда знає, за який проєкт заплатили та до якого місяця належить робота. У кейсі Creatura показуємо цей порядок: операція надходить із банку, після чого в if.team можна уточнити її проєкт, категорію та період визнання.
Врахуйте роботу команди та спільні витрати
У сервісній компанії зарплата часто є однією з найбільших витрат. Якщо співробітник працює над кількома замовленнями, для оцінки їхньої собівартості потрібно розподілити вартість його роботи. Одним зі способів є облік фактично витрачених годин.
Розглянемо окремий приклад такого розподілу. Робота співробітника за місяць коштує компанії 40 000 грн. Із 160 врахованих годин він витратив 80 на сайт, 48 на айдентику й 32 на внутрішні завдання. Вартість години для цього розрахунку — 250 грн. Отже, на сайт припадає 20 000 грн, на айдентику — 12 000 грн, на внутрішню роботу — 8 000 грн. Ці суми показують спосіб розподілу й не додаються до нашої зведеної таблиці.
За такою деталізацією видно, скільки коштують саме клієнтські роботи. Внутрішні години теж залишаються у звіті: компанія оплачує їх, навіть якщо не виставляє клієнту рахунок. Це можуть бути навчання, підготовка власних матеріалів або робота над процесами студії.
Коли облік часу й зарплати ведуть поруч, потрібно уникнути подвійного запису. Вартість годин може бути способом розподілити вже нараховані 40 000 грн між роботами. Якщо після цього додати ще одну витрату на 40 000 грн зарплати, загальні витрати подвояться. Також варто узгодити, де враховуються відпустки, податки та інші витрати на команду.
Оренду й адміністративні витрати теж можна розподіляти між проєктами, але для цього потрібне окреме правило. Наприклад, компанія може використовувати частку робочих годин. Від обраного способу залежатиме результат кожного проєкту, тому прямі витрати та додану частку загальних витрат краще мати змогу переглянути окремо.
Як скласти звіт про прибутки та збитки в if.team
Коли правила обліку узгоджені, їх потрібно перенести в записи системи. В if.team для P&L важливі два поля: період визнання визначає, до якого часу належить операція, а категорія P&L — у який рядок звіту вона потрапить. Проєкт, контрагент і детальна категорія допоможуть потім розібрати підсумкову суму.
Нижче внесемо кілька операцій студії «Контур»: дохід за сайт, витрату на підрядника та платіж за роботи для двох проєктів. Вони вже входять у вересневі суми таблиці. Для повного звіту потрібно так само зібрати решту доходів і витрат. Загальний огляд модуля є в документації з керування фінансами.
Скріншоти інтерфейсу зроблено на демонстраційних даних, тому суми та назви проєктів можуть відрізнятися від навчального прикладу.
Додайте дохід і вкажіть період визнання
Відкрийте «Фінанси» й натисніть «+ Дохід». Виберіть проєкт «Сайт», вкажіть 180 000 грн, рахунок і клієнта. Категорія транзакції описує, за що отримано дохід, а категорія P&L визначає його місце у звіті. Для цього замовлення потрібна категорія загального доходу.
Розглядаємо запис після того, як клієнт уже розрахувався. Дата платежу — 10 жовтня, статус — оплачено. Період визнання залишаємо вересневим, оскільки саме тоді студія виконала й передала роботу. Дві різні дати в цій картці відображають те, що відбулося із замовленням.
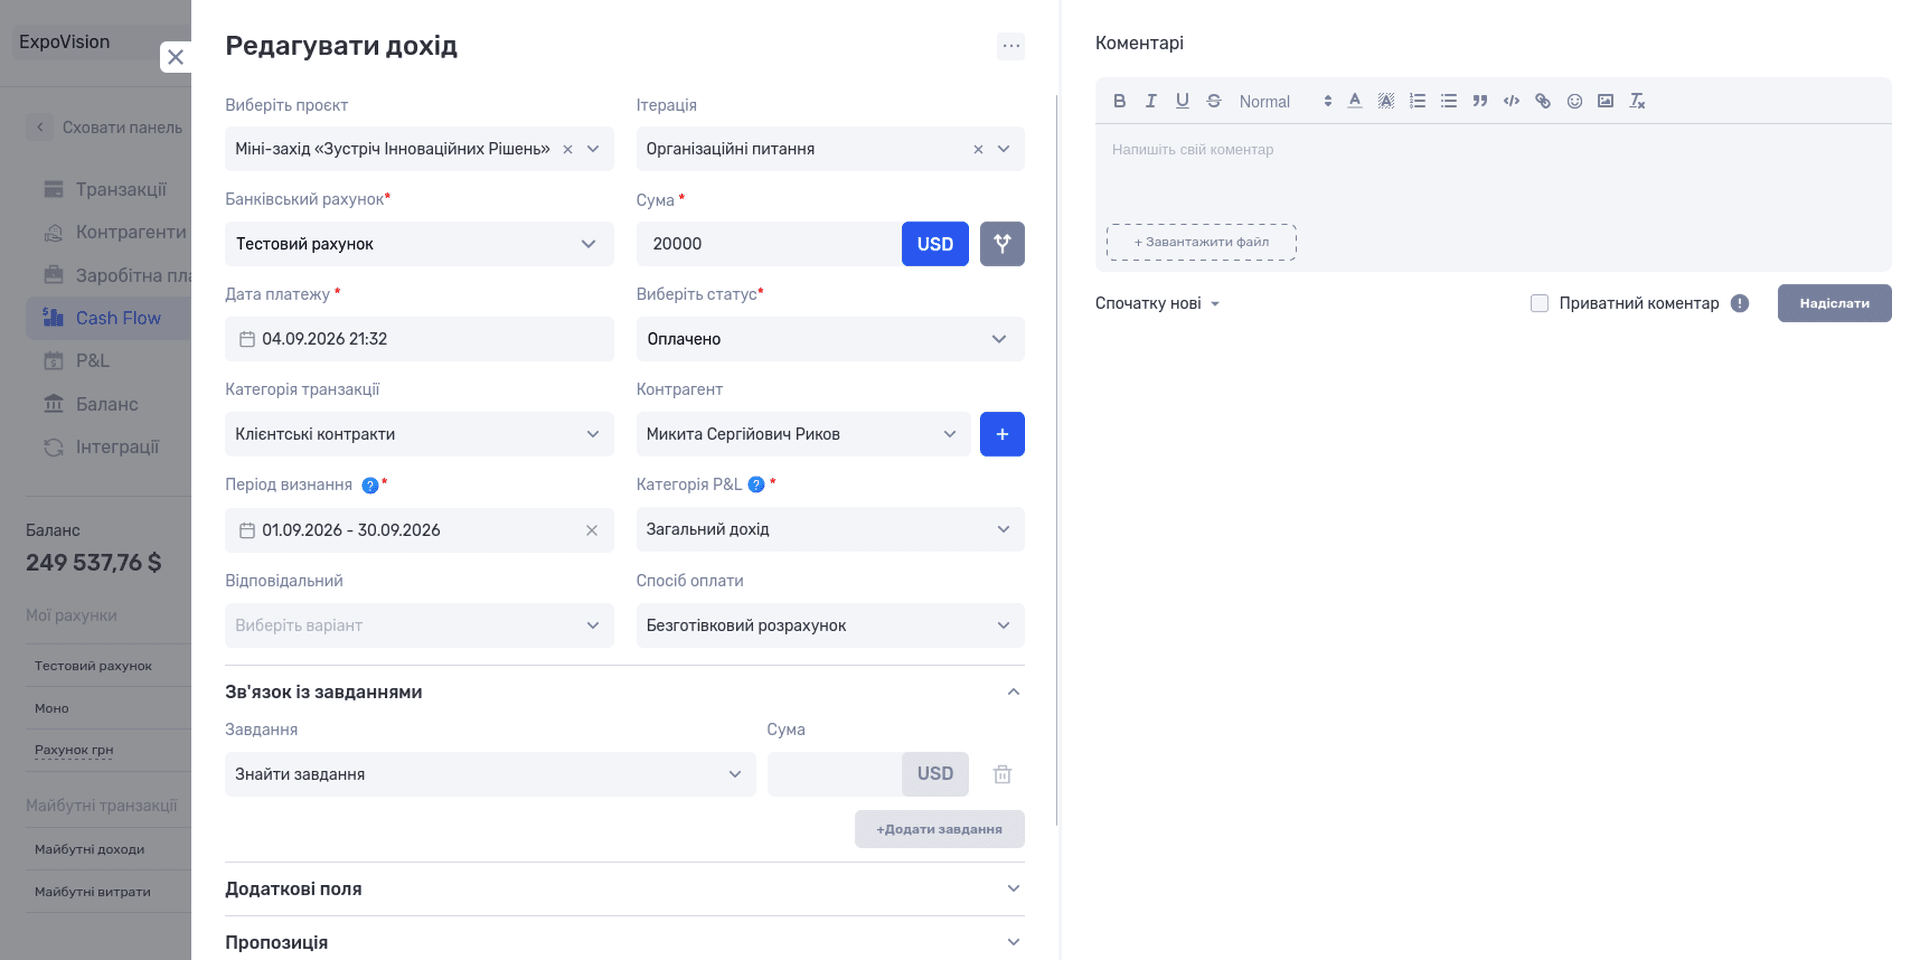
Дата платежу й період визнання відповідають на різні питання: коли отримали гроші та до якого місяця належить дохід.
До отримання грошей залишайте запис неоплаченим. Після розрахунку оновіть статус і дату платежу; період визнання для цього замовлення залишається вересневим.
Якщо оплату вже імпортовано з банку, знайдіть наявну операцію та уточніть її поля. Створювати другий запис на той самий платіж не потрібно.
Додайте витрату на підрядника
Для однієї з вересневих робіт студія залучила підрядника за 25 000 грн. Ця сума вже входить до загальних 120 000 грн послуг підрядників у таблиці. Натисніть «− Витрата», вкажіть суму, виконавця, рахунок і проєкт «Сайт». Період визнання — вересень, категорія P&L — витрати в проєктах.
Тут важливо розділяти детальну категорію витрати та її місце в P&L. Детальна категорія може називатися «Послуги підрядників». Категорія P&L пояснює, що ця сума входить у собівартість виконаних проєктів і зменшує валовий прибуток.
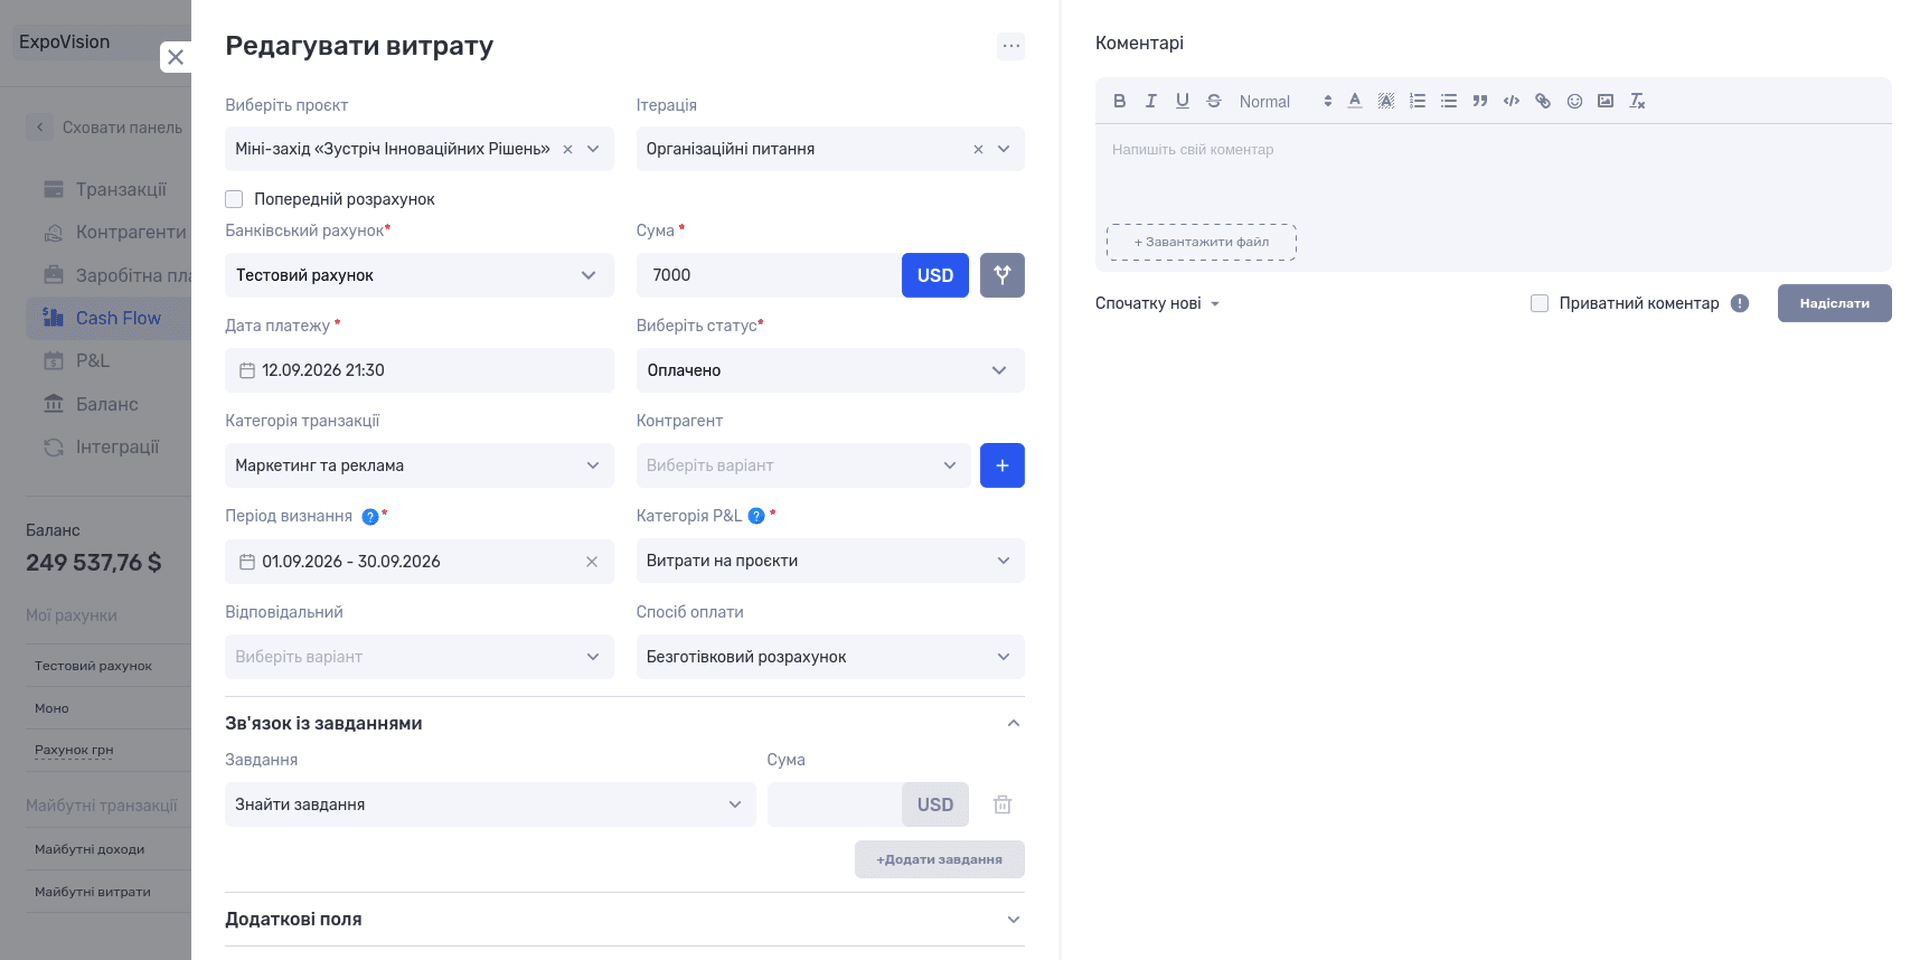
Категорія P&L визначає, у якій групі звіту буде враховано витрату.
Для порівняння, оренда офісу в нашій моделі належить до операційних витрат. Вона теж зменшує заробіток студії, але враховується вже після валового прибутку. Якщо переплутати категорії, загальна сума витрат може залишитися правильною, а висновок про собівартість проєктів — змінитися.
Після збереження перевірте місяць і рядок, у які потрапила операція. Так простіше помітити помилку одразу, ніж згодом шукати її серед десятків витрат.
Розподіліть один платіж між двома проєктами
Іншому підряднику студія заплатила 30 000 грн за дві роботи: 18 000 грн за сайт і 12 000 грн за айдентику. Обидві виконані у вересні. У загальному P&L це 30 000 грн витрат, а для аналізу проєктів потрібно знати, яка частина належить кожному з них.
Після введення суми відкрийте розділення транзакції. Для першої частини виберіть «Сайт» і вкажіть 18 000 грн, для другої — «Айдентика» та 12 000 грн. В обох задайте вересневий період визнання й категорію витрат у проєктах.
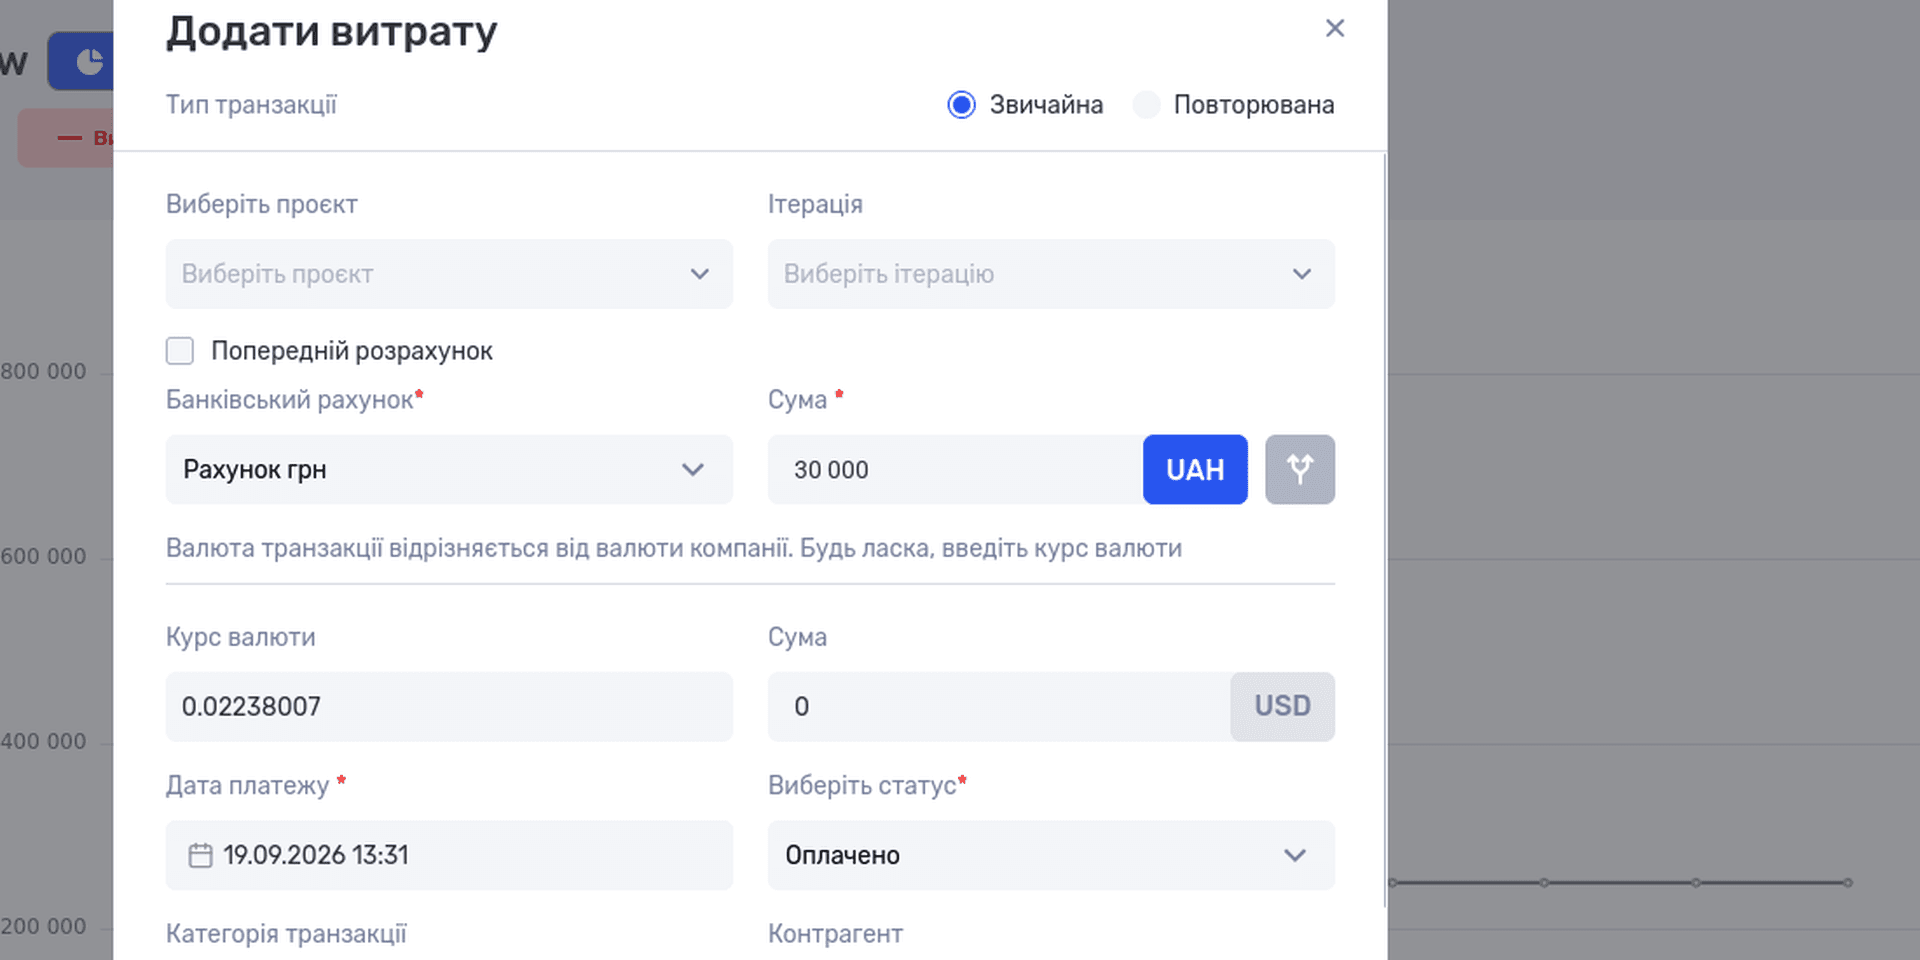
Кнопка поруч із валютою відкриває розподіл платежу між проєктами або іншими параметрами.
Перевірте суму частин: 18 000 + 12 000 = 30 000 грн. Цим розподіл завершено — окремі витрати на ті самі роботи додавати не потрібно.
Розділення також стане в пригоді, коли одним платежем оплачено послуги за різні місяці. Для кожної частини можна вказати свій період визнання. Вибирайте його за тим, коли отримали послугу: розподіл повинен відповідати роботі, за яку заплатили. Усі поля форми описані в інструкції з додавання доходів і витрат.
Відкрийте звіт за потрібний період
У розділі «Фінанси» виберіть P&L на лівій панелі та перейдіть до таблиці. Для нашого порівняння задайте період із серпня до вересня. Перевірте активні фільтри: якщо раніше ви дивилися окремий проєкт або рахунок, частина записів може бути прихована.
Коли внесено всі дані прикладу, вересневі підсумки мають збігтися з навчальною таблицею: 600 000 грн доходу, 330 000 грн прямих витрат і 180 000 грн операційних витрат. Якщо є різниця, перевірте, чи всі операції додані, чи правильно вибрані категорії та періоди визнання.
Зверніть увагу й на ПДВ. У нашому прикладі всі суми наведені без нього. Якщо в if.team увімкнено облік ПДВ, у P&L використовуються суми без ПДВ, а в Cash Flow — фактичні платежі з ПДВ. Через це суми між двома звітами можуть відрізнятися навіть за однакової дати оплати й визнання.
Як аналізувати P&L в if.team та перевіряти цифри
Тепер у системі є звіт, який можна розібрати так само, як нашу таблицю. Почніть із доходу й поступово переходьте до витрат та прибутку. Якщо одразу дивитися лише на останню суму, легко пропустити, де саме виникла зміна.
Порівняйте суми та рентабельність за місяцями
Знайдіть у таблиці ті зміни, які ми вже порахували: зростання доходу з 500 000 до 600 000 грн, зниження валової маржі з 50% до 45% і чистого прибутку з 90 000 до 80 000 грн. Тепер можна перейти від цих підсумків до операцій, які на них вплинули.
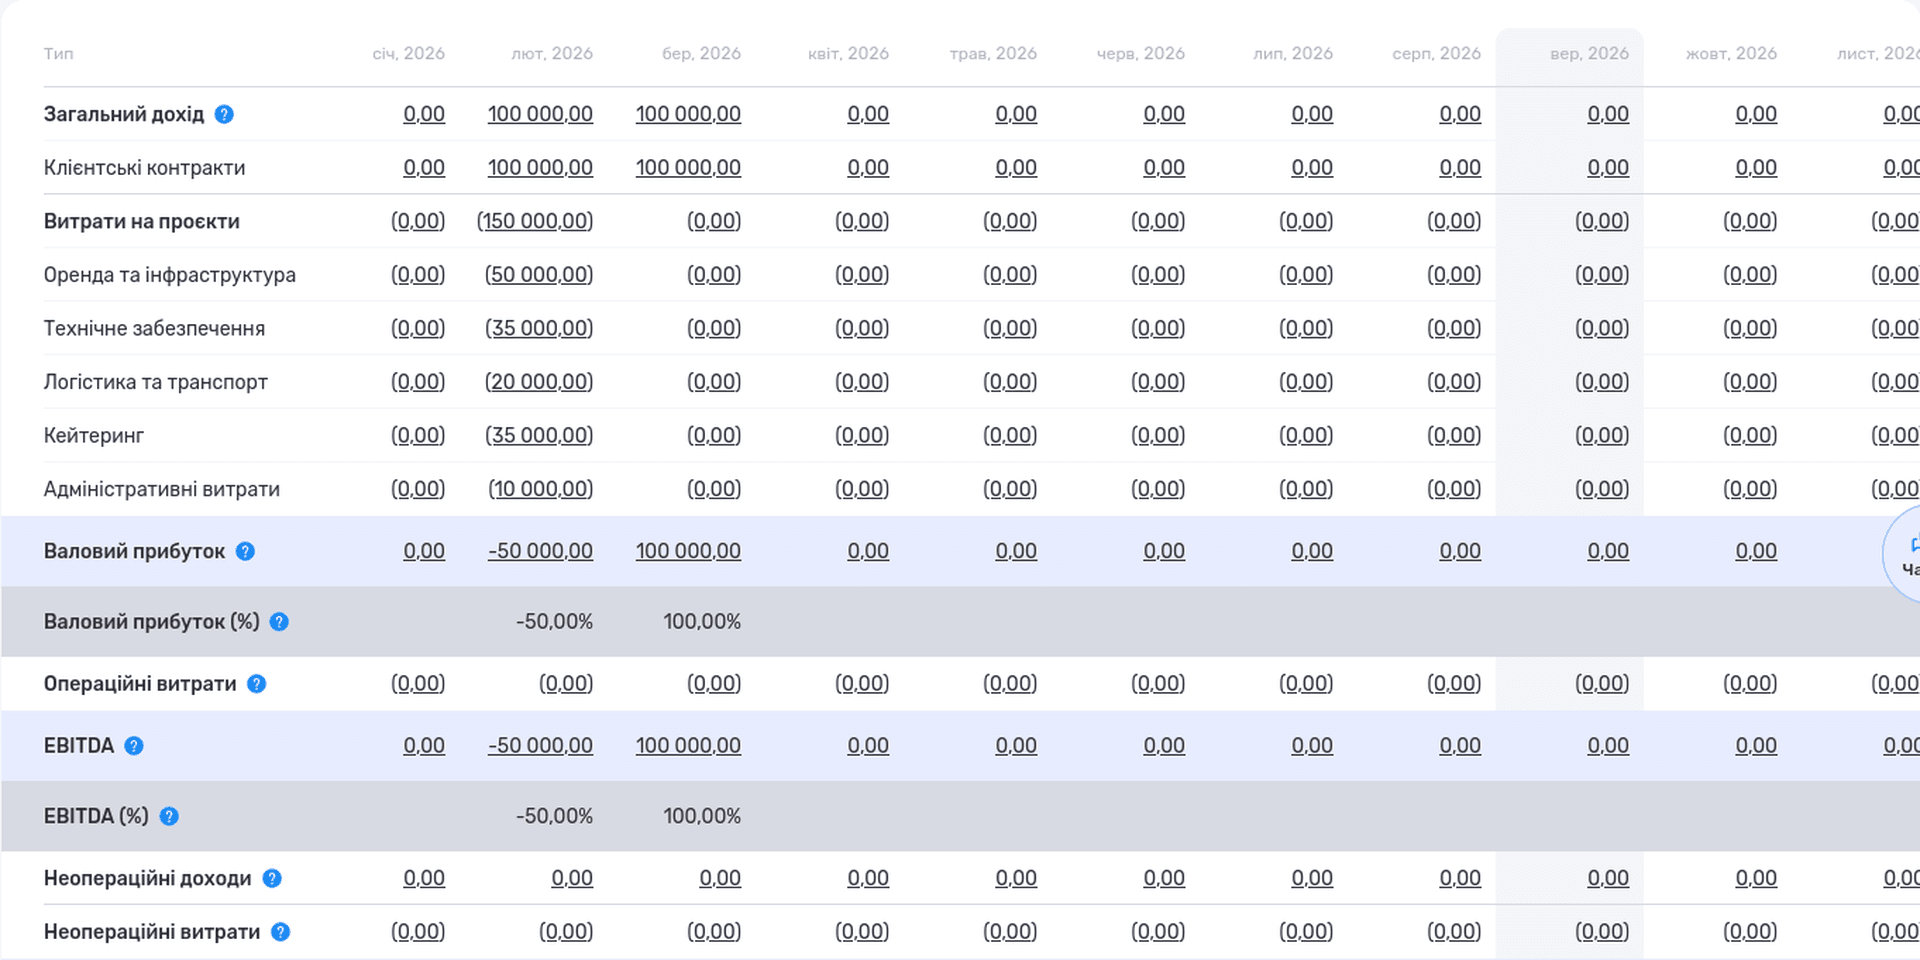
У табличному вигляді P&L можна порівняти доходи, витрати та проміжні результати за місяцями.
Для регулярного контролю можна вибрати кілька таких показників і заздалегідь домовитися, що робити, коли вони змінюються. Наприклад, при зниженні валової маржі менеджер перевіряє перевитрати годин і послуги підрядників у завершених замовленнях. Як пов’язати показники з робочими рішеннями, розбираємо у статті про вибір та оцінювання KPI.
Порівнюйте місяці, за які вже зібрані всі дані. Якщо поточний період ще не завершений, позначайте висновки як попередні: після нарахування зарплат і внесення решти рахунків результат зміниться.
Відкрийте операції, з яких склалася сума
Щоб пояснити зміну витрат, натисніть на відповідну суму в таблиці P&L. Відкриються транзакції, які її сформували. Звідси можна перейти до конкретного запису й перевірити, за що заплатили, до якого проєкту належить робота та який період визнання вказали.
Для студії почнемо з підрядників: витрати на них виросли з 80 000 до 120 000 грн. Переглянемо вересневі операції та перевіримо, чи всі вони справді належать цьому місяцю й чи немає повторних записів.
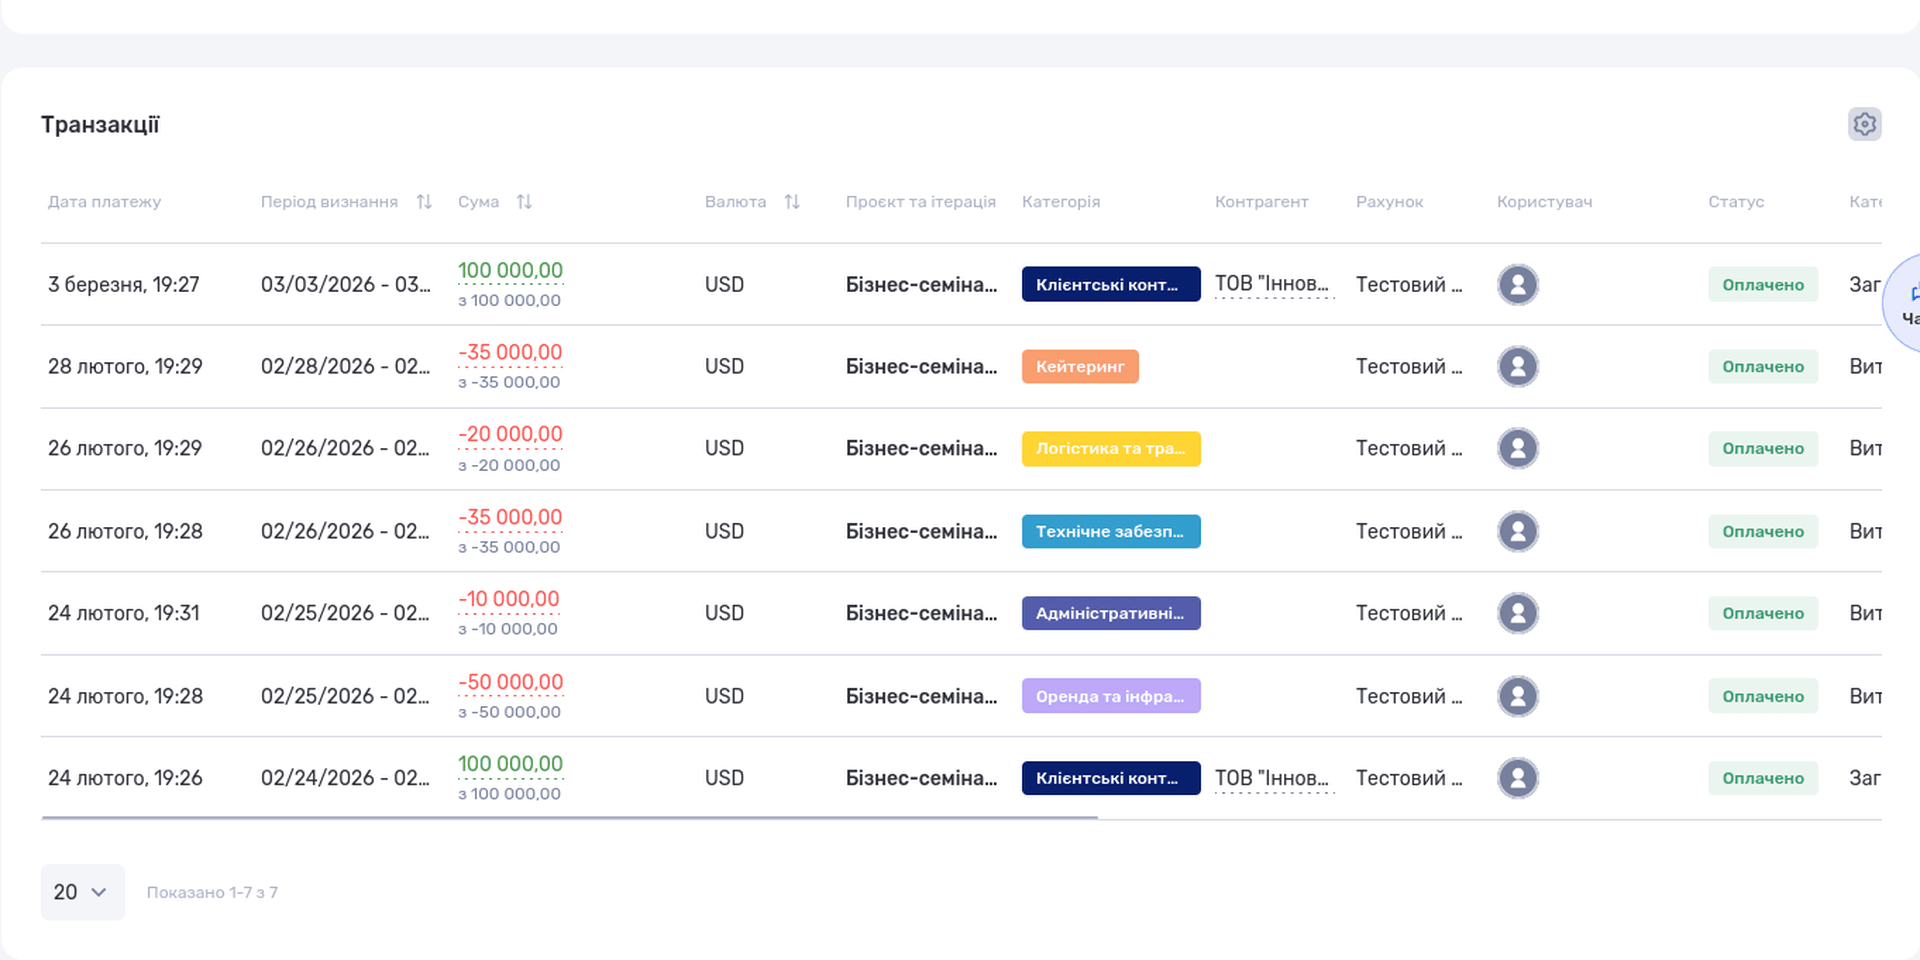
Із суми у звіті можна перейти до операцій та перевірити, що вплинуло на витрати.
Припустімо, помилок немає, а частину зростання дали термінові доробки сайту. Тоді потрібно відкрити домовленості з клієнтом і перевірити, чи входили ці роботи в ціну. Якщо їх додали пізніше, варто з’ясувати, чи погодили доплату до початку виконання.
Від цього залежить наступне рішення. Якщо команда регулярно виконує додаткові роботи без оплати, потрібно змінити порядок їх погодження. Якщо складність проєкту недооцінили на старті — використати фактичні години та витрати для наступних кошторисів. У кожному випадку дія випливає з причини, яку знайшли в даних.
Подивіться результат окремого проєкту
Через фільтри можна залишити у звіті потрібний проєкт і розібрати його доходи та витрати. Після перевірки поверніться до всієї компанії: загальні витрати можуть не мати проєктної прив’язки й тому не потрапити у вибірку.
Наприклад, у витратах сайту є команда та підрядники, але немає оренди офісу й роботи адміністратора. Результат такої вибірки показує заробіток після внесених проєктних витрат. Щоб оцінити його з часткою витрат на всю компанію, потрібно спочатку визначити та застосувати правила їх розподілу.
Для довгих замовлень також перевіряйте весь період роботи. Витрати можуть виникати щомісяця, а дохід — визнаватися за виконаними етапами. Один місяць тоді показуватиме лише частину історії, і його недостатньо для висновку про весь проєкт.
Підготуйте звіт до обговорення
P&L можна завантажити в Excel. Перед експортом перевірте період і фільтри: файл міститиме саме вибрані дані. Це зручно, коли потрібно обговорити результат із власником або продовжити розрахунки в таблиці. Порядок завантаження описаний в інструкції з експорту P&L.
До файлу варто додати коротке пояснення змін. Для «Контуру» воно може звучати так: дохід зріс на 20%, але чистий прибуток зменшився на 10 000 грн; найбільше зросли витрати на підрядників і маркетинг. Далі — що вже вдалося з’ясувати та що команда перевірить до наступної зустрічі.
Так обговорення буде простіше продовжити через місяць. Можна перевірити, чи змінили порядок погодження доробок, який результат дала реклама та як це позначилося на прибутку.
Що перевірити перед обговоренням P&L
Перед рішенням про ціни, найм або скорочення витрат перевірте, чи можна довіряти підсумкам. Особливо якщо цифри різко змінилися, хоча в роботі компанії нічого помітного не сталося. Ця таблиця допоможе пройтися по найчастіших причинах розбіжностей.
Якщо після виправлення даних підсумки змінилися, оновіть файл для обговорення й коротко поясніть причину. Тоді команда працюватиме з одними цифрами, а попередня помилка не перетвориться на хибний висновок про бізнес.
Поширені запитання про P&L
Як часто потрібно складати звіт?
Почніть зі щомісячного звіту, а раз на квартал переглядайте динаміку за довший період. Якщо в бізнесі є сезонність, корисно порівнювати також однакові місяці різних років.
Чи потрібен P&L невеликій компанії?
Розмір команди сам по собі не визначає потребу у звіті. Навіть кілька людей можуть вести проєкти з різною прибутковістю, давати знижки та працювати з відкладеними оплатами. Простий P&L допоможе власнику побачити, скільки залишається після витрат. Почати можна з кількох категорій і додавати подробиці, коли для них з’явиться робоче питання.
Чи можна вести P&L у таблиці?
Так. За невеликої кількості операцій таблиці достатньо, щоб зібрати дані, налаштувати формули й почати порівнювати місяці. Потрібно лише домовитися, хто її заповнює та перевіряє.
Коли проєктів і записів стає більше, зростає й обсяг ручної роботи: треба переносити дані, розподіляти платежі, стежити за версіями файлу. Система стає корисною, коли дозволяє працювати з тими самими даними, на яких команда вже веде проєкти та фінанси.
Чим P&L відрізняється від балансу?
P&L показує доходи, витрати та прибуток за певний період. Баланс показує, що компанія має і кому винна на конкретну дату: активи, зобов’язання та власний капітал. Разом ці звіти допомагають побачити не лише результат роботи, а й фінансовий стан бізнесу.
Чим управлінський P&L відрізняється від офіційного звіту про фінансові результати?
Управлінський P&L компанія налаштовує під власні завдання: може окремо показувати напрями, проєкти, команду чи підрядників. Офіційний звіт про фінансові результати складають за встановленими правилами та формою. Дані можуть бути пов’язані, але управлінський звіт не замінює обов’язкову фінансову звітність.
Чи можна вивести всю суму чистого прибутку?
За одним P&L це вирішити неможливо. Перед виплатою перевірте залишки грошей, борги компанії та майбутні платежі. Частина відображеного у звіті доходу може ще залишатися неоплаченою.
Зберіть перший звіт за місяць, який можете перевірити
Для першого P&L виберіть завершений місяць, за який є дані про клієнтські роботи, зарплати та послуги підрядників. Розділіть витрати на виконання замовлень і роботу компанії загалом, перевірте періоди визнання та розберіть незрозумілі суми. На цьому етапі важливіше впевнитися в даних, ніж створити багато детальних категорій.
Потім можна додати ще один місяць і порівняти результати. Так з’являться перші питання до собівартості, цін або загальних витрат. Коли команда навчиться відповідати на них за даними, щомісячний звіт стане звичною частиною роботи.
В if.team для цього можна вести доходи й витрати разом із проєктами, переглядати P&L та відкривати операції, з яких складаються підсумки. Спробуйте if.team, щоб зібрати звіт на даних своєї компанії та перевірити, як формується її прибуток.
Автор
Владислав ЧесноковОпубліковано
19 вер. 2026 р.
Більше статей для читання
Що таке KPI простими словами, для чого він потрібен і як його оцінювати
У цьому матеріалі ми розберемо, що таке KPI, чим KPI відрізняється від звичайної метрики, і як правильно його міряти. Так щоб показники допомагали, а не штовхали людей до маніпуляцій і не псували процеси.
Що таке bottleneck у бізнесі і як його визначити
Bottleneck у бізнесі — це місце, де процес реально гальмує. Не формально, а фактично. Там накопичуються задачі, зростає час очікування, і вся система починає працювати повільніше, ніж могла б. Поки bottleneck не змінено, масштабування не працює. Ви можете покращити щось навколо, але це дасть лише…
Матриця RACI: просте пояснення, принципи роботи та приклади використання
RACI-матриця допомагає швидко домовитися про те, хто що робить у проєкті: хто виконує роботу, хто відповідає за кінцевий результат, хто дає експертизу й хто має отримувати оновлення. Коли ці ролі визначені наперед, команді легше узгоджувати рішення та координувати дії. Тому RACI варто розібрати ще…
Що таке діаграма Ґанта і як її використовувати
У статті розберемося, що це за формат, якими бувають діаграми, як ними користуватися та як зробити простий робочий варіант онлайн. Без складних слів і зайвих прикрас — тільки те, що допомагає планувати.
Що таке канбан-дошка: просте пояснення системи, методу та принципів
Метод канбан народився на заводі Toyota, але швидко вийшов за межі виробництва. Його принципи працюють у розробці ПЗ, маркетингу, дизайні чи навіть у навчанні. У цьому матеріалі розберемо, як влаштована система, чому канбан методологія настільки гнучка і як кілька простих принципів змінюють…
Agile vs Waterfall: яку методологію обрати
Вибір методології управління проєктами впливає на швидкість роботи, контроль процесів і командну ефективність. Agile та Waterfall — два найпопулярніші підходи. Agile гнучкий, орієнтований на швидкі зміни. Waterfall послідовний, із чіткою структурою та документацією. У цій статті порівняємо обидва…
Розпочніть безкоштовний 7-денний тріал
Без банківської картки. Повний доступ до всіх можливостей — переконайтеся, як if.team змінює роботу вашої команди